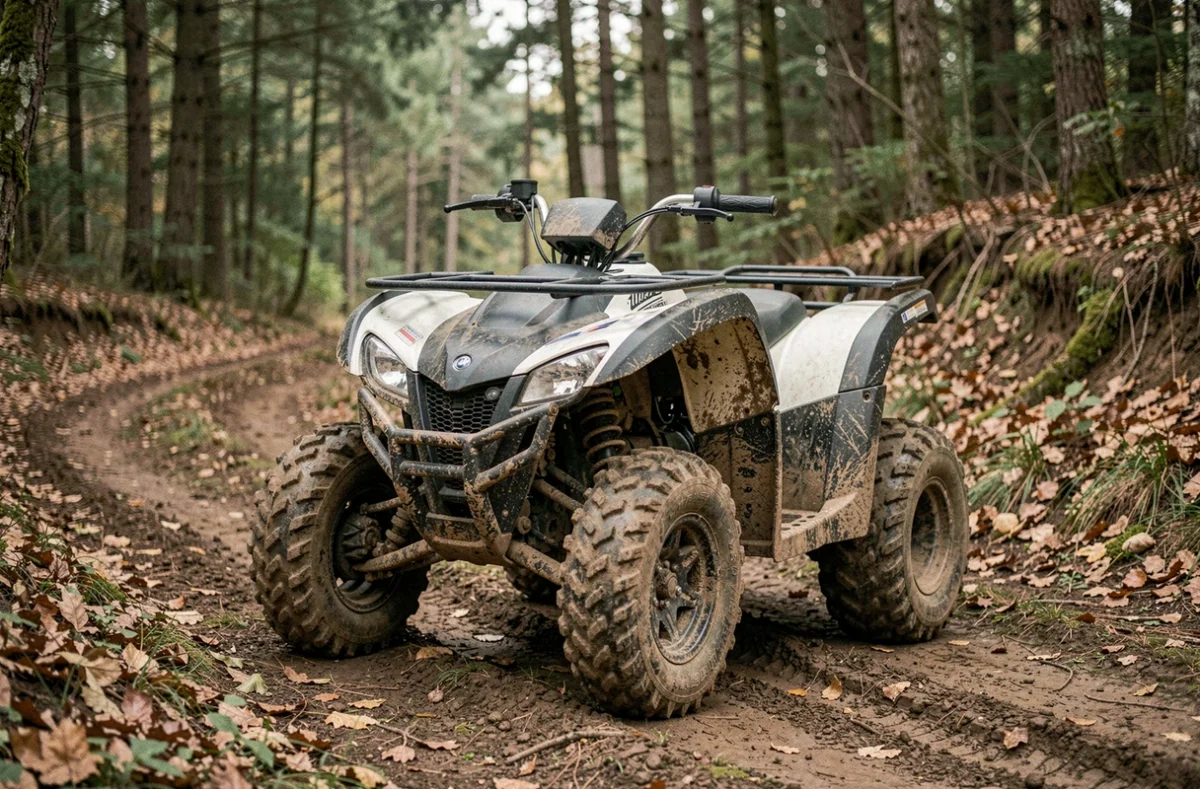
Un quad stationné dans un garage, utilisé uniquement sur un terrain privé le week-end, doit quand même être couvert par une assurance. Cette obligation surprend beaucoup de propriétaires de quads non homologués. Assurer un quad non homologué est possible, mais la démarche diffère sensiblement de celle d’un deux-roues classique ou d’un quad immatriculé pour la route.
Quad non homologué et obligation d’assurance : ce que dit la loi
Un quad non homologué ne possède ni carte grise, ni dispositifs de sécurité routière (clignotants, rétroviseurs, phares conformes). Il ne peut pas circuler sur la voie publique. Son usage se limite aux terrains privés ou aux circuits fermés.
Vous pourriez penser qu’un véhicule interdit de route n’a pas besoin d’assurance. C’est faux. Tout véhicule terrestre à moteur doit être assuré, même s’il ne quitte jamais votre propriété. Le code des assurances impose au minimum une garantie responsabilité civile.
Concrètement, si votre quad blesse quelqu’un sur votre terrain ou endommage un bien, vous êtes personnellement responsable. Sans assurance, vous devrez indemniser la victime sur vos propres fonds. Les sanctions pour défaut d’assurance s’appliquent aussi aux véhicules non homologués.
Même un quad qui ne roule pas doit être couvert
Un quad remisé dans un hangar pendant plusieurs mois reste soumis à cette obligation. Tant que le véhicule est en état de fonctionner, l’assurance responsabilité civile est requise. Seul un quad définitivement hors d’usage (moteur retiré, par exemple) échappe à cette règle.
Usage déclaré et lieu de remisage : les critères qui changent tout
Quand vous contactez un assureur pour un quad non homologué, il ne regarde pas seulement la cylindrée ou la marque. L’usage déclaré et le lieu de stationnement pèsent autant que le modèle dans le calcul de la prime et l’étendue des garanties.
Ce que l’assureur examine avant de vous couvrir
- Le type d’usage : loisir occasionnel sur terrain privé, randonnée organisée, entraînement sur circuit, activité professionnelle agricole. Chaque catégorie correspond à un niveau de risque différent
- Le lieu de remisage : garage fermé, hangar ouvert, terrain clôturé. Un quad stationné dans un abri sécurisé coûte moins cher à assurer qu’un quad laissé en extérieur
- Les conducteurs habituels : âge, expérience, antécédents de sinistre. Un conducteur mineur sur un quad non homologué adulte pose un problème spécifique
- Le modèle exact et sa puissance : certaines cylindrées ou certains modèles sportifs font l’objet de restrictions ou de surprimes
Le piège de la déclaration imprécise
Déclarer « loisirs » alors que vous participez à des randonnées encadrées ou que vous utilisez le quad pour une activité professionnelle peut vous coûter cher. En cas de sinistre, l’assureur vérifie la cohérence entre l’usage déclaré et l’usage réel.
Une déclaration inexacte peut entraîner un refus d’indemnisation, voire la nullité du contrat. Mieux vaut décrire précisément votre pratique, même si cela augmente légèrement la prime.
Garanties disponibles pour un quad non homologué : RC, vol, dommages
Tous les assureurs ne proposent pas les mêmes niveaux de couverture pour un quad non homologué. La responsabilité civile est toujours accessible. Les garanties complémentaires, en revanche, varient selon les compagnies.
La responsabilité civile : le socle obligatoire
Cette garantie couvre les dommages que vous causez à un tiers (blessure corporelle, dégât matériel). Elle inclut généralement la défense pénale et le recours après accident. C’est la formule la plus abordable, mais elle ne protège ni vous ni votre quad.
Les formules intermédiaires et tous risques
Certains assureurs proposent des formules plus complètes avec vol, incendie, tempête, et collision. La couverture dommages au véhicule reste plus difficile à obtenir pour un quad non homologué que pour un modèle routier.
La raison est simple : sans carte grise ni valeur Argus officielle, l’assureur peine à estimer la valeur du véhicule. Il peut demander des photos, une facture d’achat, ou fixer une valeur contractuelle à la souscription.
L’option garantie individuelle accident mérite attention. Elle couvre vos propres blessures corporelles en cas de chute ou d’accident, même sans tiers impliqué. Sur un terrain accidenté, ce risque n’a rien de théorique.
Tarifs d’assurance quad non homologué : fourchettes et variables
Les prix varient fortement selon le profil du conducteur, le modèle de quad et les garanties choisies. Une responsabilité civile seule pour un quad de loisir coûte nettement moins qu’une formule tous risques sur un modèle sportif puissant.
Ce qui fait monter la facture
La cylindrée joue un rôle direct. Un quad 50 cm³ pour adolescent ne coûte pas le même prix qu’un 700 cm³ utilisé en cross. L’âge du conducteur compte aussi : les moins de 25 ans paient généralement une surprime.
Les antécédents de sinistre influencent le tarif. Un conducteur sans historique d’assurance quad devra parfois accepter une franchise plus élevée la première année. Demander plusieurs devis reste le moyen le plus fiable de comparer, car les écarts entre assureurs spécialisés et généralistes peuvent être significatifs.
Franchise et exclusions : lire les petites lignes
La franchise, c’est la somme qui reste à votre charge en cas de sinistre. Sur un quad non homologué, elle est souvent plus élevée que sur un véhicule routier. Certains contrats excluent aussi les dommages survenus lors d’une compétition, d’un prêt à un tiers non déclaré, ou sur un terrain non autorisé.
Vérifiez aussi si le contrat couvre le transport du quad (sur remorque, par exemple) et les accessoires ajoutés après l’achat. Ces équipements ne sont pas toujours inclus dans la garantie de base.
Souscrire une assurance quad non homologué : démarches et délais
La souscription ne se fait pas toujours en quelques clics. Peu d’assureurs généralistes acceptent les quads non homologués en ligne. La démarche passe souvent par un contact téléphonique ou un formulaire de demande manuelle.
Les documents à préparer
- La facture d’achat ou un justificatif de propriété du quad
- Des photos du véhicule (état général, numéro de série si visible)
- Une pièce d’identité et un justificatif de domicile
- Votre relevé d’information assurance si vous avez déjà été assuré pour un autre véhicule
L’assureur peut demander des précisions sur le terrain où vous roulez et sur la fréquence d’utilisation. Plus votre dossier est complet dès le départ, plus le traitement est rapide.
Délais de mise en place
Chez un assureur spécialisé, la couverture peut démarrer sous quelques jours après validation du dossier. Chez un généraliste, l’étude manuelle peut rallonger le délai. Prévoyez de lancer la démarche avant la saison d’utilisation pour éviter de rouler sans couverture.
Contrôle technique et évolution vers l’homologation : ce qui change en pratique
Depuis le 15 avril 2024, le contrôle technique périodique concerne les quadricycles homologués des catégories L6e et L7e. Les quads non homologués ne sont pas visés par cette obligation, puisqu’ils n’ont pas de carte grise.
Cette distinction devient importante si vous envisagez de faire homologuer votre quad pour un usage routier. L’homologation implique une mise en conformité technique complète : éclairage, freinage, rétroviseurs, immatriculation. Le coût et la complexité de cette transformation dépendent du modèle.
Un autre changement concerne les contrôles d’assurance. Depuis le 1er avril 2024, la carte verte papier a disparu. Pour les véhicules immatriculés, la vérification se fait désormais via le fichier des véhicules assurés. Un quad non homologué, sans immatriculation, ne figure pas dans ce fichier. En cas de contrôle sur un chemin public, vous devrez présenter votre attestation d’assurance.
Trois erreurs fréquentes à éviter avant de signer
Confondre quad enfant et quad adulte non homologué
Un quad non homologué n’est pas un modèle réservé aux enfants. C’est un véhicule qui doit être conduit par une personne majeure. Laisser un mineur piloter un quad adulte non homologué sans encadrement adapté peut poser des problèmes d’assurance en cas d’accident.
Oublier de déclarer une modification
Si vous avez modifié le moteur, ajouté un kit de puissance ou changé les pneumatiques, prévenez votre assureur. Une modification non déclarée peut être considérée comme une aggravation du risque et justifier un refus d’indemnisation.
Croire qu’un terrain privé exclut tout risque juridique
Sur votre propre terrain, vous restez responsable des dommages causés à toute personne présente (voisin, ami, livreur). La responsabilité civile vous protège dans ces situations. Sans elle, une simple chute d’un passager peut se transformer en procédure coûteuse.
Assurer un quad non homologué demande un peu plus de démarches qu’un véhicule classique, mais les assureurs spécialisés connaissent ces dossiers. Le formulaire ci-dessous vous permet d’obtenir un devis gratuit et d’être rappelé par un professionnel qui pourra adapter la couverture à votre situation précise.